Налоговый отчетный период стартовал! Не забудьте сдать 200 и 300 формы до 15 ноября!

Как вернуть НДС при экспорте в ЕАЭС?

Как вернуть НДС при экспорте в ЕАЭС?

#Полезное #НДС, СНТ, ЭСФ

Опубликовано: 26.05.2025 Количество просмотров 61918
Налогоплательщики имеют право на возврат НДС с импортированного ранее товара. Особенно это актуально для тех налогоплательщиков, чья деятельность связана с экспортом в страны ЕАЭС товара, ранее импортированного в Казахстан из третьих стран. В этом случае к возврату получаются значительные суммы, поскольку имеется разница в ставках НДС при импорте из третьих стран (12%) и экспорте в страны, входящие в ЕАЭС (0%). Как же вернуть НДС? Какие документы для этого подготовить, куда предоставить и в какой срок? Узнайте далее…

Почему возникает сумма НДС к возврату?

При импорте товаров в страны ЕАЭС, которые ранее были ввезены на территорию Казахстана из третьих стран, у экспортера возникает сумма НДС к возврату. Причиной является разница в ставках НДС: при ввозе товаров из третьих стран импортер уплачивает НДС на импорт по ставке 12%, а при экспорте этих же товаров в страны ЕАЭС ставка НДС составляет 0% (ст.446 НК РК).

Согласно п.1, 2, 3 ст.429 НК РК, превышение суммы НДС, относимого в зачет, над суммой начисленного налога, сложившееся нарастающим итогом на конец отчетного налогового периода, зачитывается в счет предстоящих платежей по НДС. Т.е. теоретически, сумму накопленного «излишка» по НДС можно было бы учесть в счет будущих платежей. Однако, согласно п.1 ст.429 НК РК, превышение НДС не зачитывается в счет уплаты НДС по импортируемым товарам, работам, услугам, приобретенным от нерезидента. Т.е. зачесть НДС нельзя, допустим только возврат.

При каких условиях возможен возврат НДС?

Согласно п.2 ст.429 НК РК превышение НДС, сложившееся на конец налогового периода, в котором совершены обороты по нулевой ставке, подлежит возврату, если одновременно выполняются следующие условия:

  • плательщик НДС осуществляет реализацию товаров, работ, услуг, облагаемых по 0% ставке постоянно (в течение 3 последовательных кварталов, не реже 1 раза в каждом квартале);

  • оборот, облагаемый по 0% ставке, за налоговый период составляет не менее 70% в общем облагаемом обороте по реализации.

Если указанные условия не выполняются, превышение суммы НДС подлежит возврату только в части суммы налога, отнесенного в зачет по товарам (работам, услугам), использованным для целей оборота по реализации, облагаемого по нулевой ставке.

Согласно п. 1, 2 ст. 431 НК РК возврат превышения НДС осуществляется налогоплательщику на основании его требования о возврате, и в следующие сроки:

  • если оборот по нулевой ставке составляет не менее 70% от общего оборота – 55 рабочих дней;

  • в остальных случаях - 155 календарных дней.

Обратите внимание, что течение указанных сроков возврата суммы превышения НДС начинается после истечения 30 календарных дней со срока, установленного для сдачи декларации по НДС (формы 300.00).

Как оформить возврат НДС?

Для возврата превышения НДС налогоплательщик должен подать требование о возврате суммы превышения НДС, указанного в декларации по НДС. Требование отражается в первоначальной, очередной и (или) ликвидационной декларациях по НДС. Также его необходимо оформить через портал Egov.kz, подав соответствующее заявление.

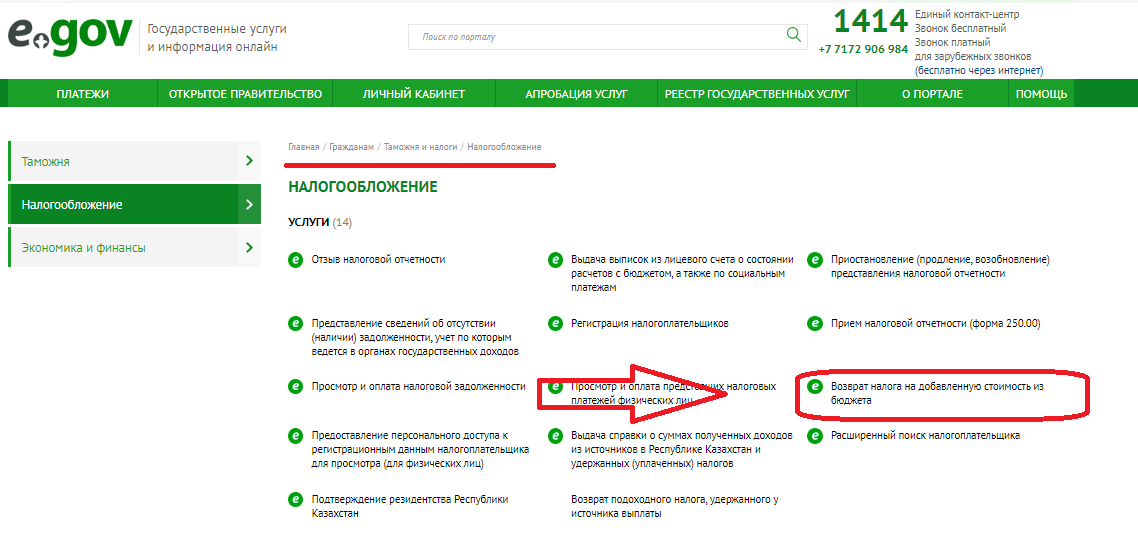
Для этого потребуется авторизоваться на портале и перейти по вкладкам «Главная», «Гражданам», «Таможня и налоги», «Налогообложение» и выбрать услугу «Возврат налога на добавленную стоимость из бюджета».

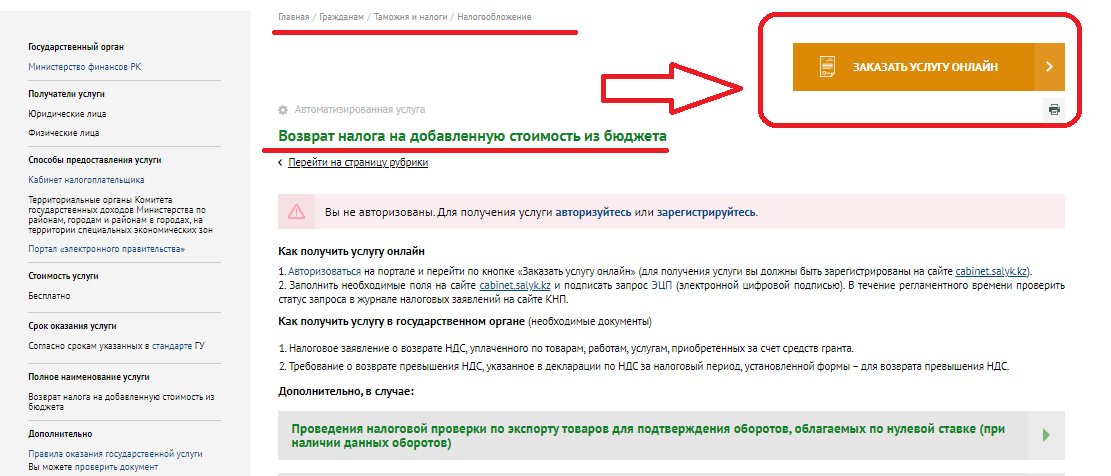
В форме услуги следует нажать «Заказать услугу онлайн» и заполнить форму. Услуга оказывается бесплатно.

Если плательщик НДС не указал в форме 300.00 требование о возврате превышения НДС, то данное превышение зачитывается в счет предстоящих платежей по НДС (что запрещено по товарам, приобретенным от нерезидента) или предъявляется к возврату в течение срока исковой давности (3 года).

Возврат превышения НДС производится на основании:

  • акта тематической проверки;

  • заключения к акту тематической проверки.

Налоговая, после получения требования о возврате, назначает тематическую проверку по подтверждению достоверности превышения НДС, предъявленных к возврату из бюджета, после истечения 30 календарных дней со срока, установленного для представления декларации по НДС.

В случае если установлено отсутствие на лицевом счете налогоплательщика суммы превышения НДС или нарушены порядок и сроки представления формы 300.00, в течение 10 рабочих дней с даты представления формы 300.00 налоговая уведомит налогоплательщика об отказе в рассмотрении требования.

Таким образом, если плательщик НДС импортировал товар с уплатой НДС 12% из третьих стран, а потом экспортировал его в страны ЕАЭС по ставке 0%, превышение НДС можно вернуть. Возврат производится в соответствии с гл.49 НК РК и Правилами возврата превышения НДС, утвержденными Приказом Минфина №391 от 19.03.2018 г.

Если вам требуется помощь в составлении декларации по НДС (ф.300.00), консультации по оформлению возврата НДС из бюджета или отнесения его в зачет, вам помогут специалисты «Mybuh.kz». Оставьте заявку и мы свяжемся с вами в рабочее время.

Насколько полезна была статья?

(0)
___PSEUDO_INLINE_PLACEHOLDER___
Оставить комментарий
Все комментарии
Загрузка кода...

Новые видео на Youtube

Не пропусти всё самое интересное на нашем канале!

Перейти на канал

Больше интересных статей

# Полезное # НДС, СНТ, ЭСФ

ТОО с НДС приобрело легковое авто без НДС: при продаже выставлять ЭСФ с НДС или без?

Включать ли НДС при выставлении ЭСФ на реализацию авто физлицу, если ранее это авто было приобретено у другого физлица без НДС.

# Полезное # НДС, СНТ, ЭСФ

Кто может применять освобождение от НДС при трудоустройстве лиц с инвалидностью

Условия для работодателя для получения освобождения от НДС при трудоустройстве лиц с инвалидностью.

# Новости # Бухгалтерия

Конференция Mybuh.kz -2026: регистрация открыта!

Где и когда состоится очередная ежегодная Конференция Mybuh.kz для бухгалтеров и предпринимателей.

# Новости # Юридические услуги

Сотрудник-нерезидент в отпуске без содержания: теряет ли он РВП?

Утратит ли сотрудник-нерезидент РК РВП, если работодатель отправит его в отпуск без содержания.

# Новости # Налоги

Мобильные переводы: когда налоговая направит извещение, а когда — уведомление

Информирование налогоплательщика со стороны налоговой о наличии признаков получения доходов по данным о мобильных переводах.

# Полезное # НДС, СНТ, ЭСФ

КПН за нерезидента –в каких случаях уплачивать в 2026 году

Кто обязан уплачивать КПН за нерезидента. В какой срок необходимо уплатить КПН в бюджет. При выплате доходов нерезиденту РК, казахстанская компания принимает на себя обязанность по уплате КПН за нерезидента 

# Полезное # НДС, СНТ, ЭСФ

Кому нужно сдать ФНО 300.00

Кто обязан сдавать декларацию по НДС по ф.300.00.

# Полезное # НДС, СНТ, ЭСФ

Какие налоги платить при экспорте товаров в Узбекистан?

Какие обязательства возникают у казахстанского экспортера при реализации товаров в Узбекистан. Оформлять ли СНТ, ЭСФ, платить ли НДС.

# Полезное # НДС, СНТ, ЭСФ

Как отменить ошибочный отзыв ЭСФ

Как исправить ошибочный отзыв ЭСФ .

# Полезное # НДС, СНТ, ЭСФ

ТОО на ОУР приобретает товар в РФ: какую ставку НДС указывать при оформлении СНТ?

Какую ставку НДС указывать при оформлении СНТ на ввоз товара из РФ:0% или без НДС.

# Полезное # Персонал

Больничный лист: на сколько выдается больничный, расчет больничного и оплата

Когда выдается больничный лист, на какой период. Как оформить больничный на себя и по уходу за больным ребенком. Как оплачивается больничный.

# Полезное # О налогах

Приложение 200.05 — когда сдавать?

Когда заполняется приложение 200.05 в ФНО 200.00 в 2026 году

# Полезное # НДС, СНТ, ЭСФ

Можно ли выписывать ЭСФ, если на дату оборота ТОО не состояло на учете по НДС?

Допустимо ли выписать ЭСФ к АВР, подписанному в период, когда ТОО не состояло на учете по НДС. Можно ли ЭСФ выписывать «задним числом» в течение двух недель.

# Новости

Повышение МЗП с 2027 года: что ответили в правительстве

В каком размере может быть утвержден размер МЗП в Казахстане.

# Полезное # О налогах

ИПН с дивидендов: с 2026 года ставки налога вырастут

Ставки ИПН при налогообложении дивидендов с 2026 г.

# Полезное # Бухгалтерия

Возврат ОСМС и ВОСМС с 2026 г.: как оформить?

Как и в каких случаях производится возврат уплаченных ОСМС и ВОСМС.

# Полезное # О налогах

Договор беспроцентного возвратного займа: какие возникают налоговые обязательства

Какие налоговые обязательства возникают у ТОО по договору беспроцентного возвратного займа, полученного от учредителя.

# Полезное # НДС, СНТ, ЭСФ

Как заполнить ЭСФ, если покупка оплачена частично наличными, частично безналичной оплатой?

Порядок заполнения, если покупатель оплатил стоимость двумя частями: наличными и безналично.

# Полезное # НДС, СНТ, ЭСФ

Постановка на учет по НДС в Казахстане в 2026 г.

Постановка на учет по НДС: кто и когда встает на учет в 2026 г. Обязательная и добровольная постановка на учет по НДС. В каком случае вставать на учет по НДС обязательно. Кто освобожден от постановки на учет.

# Новости # МРП в Казахстане

Сайт kgd.gov.kz отключат: где налогоплательщикам получать информацию и услуги

На каких ресурсах искать информацию налогоплательщикам после отключения старого сайта КГД.

Наши сервисы